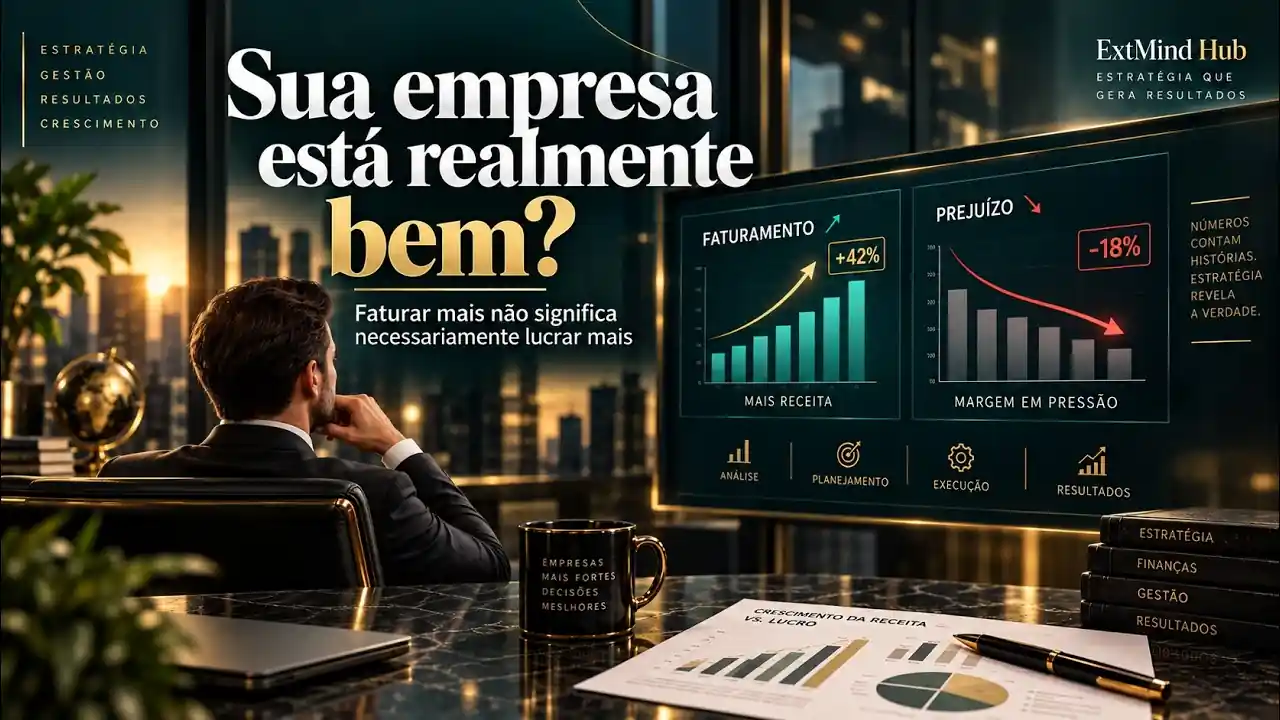
Diferença entre faturamento e lucro: por que faturar mais não significa lucrar mais
Conteúdo da página
Faturamento é tudo o que a empresa vendeu; lucro é o que sobra depois de pagar custos e despesas; e dinheiro no caixa é outra coisa, porque depende de quando o cliente paga.
Quer os números da sua empresa na mão?
Ao reproduzir, o vídeo é carregado do YouTube. Saiba como tratamos seus dados.
"A minha empresa está bem. Estamos faturando mais, entram clientes novos todo mês, eu coloco dinheiro no bolso."
Quando atendo um empresário pela primeira vez, pergunto como está a empresa, e muita gente responde assim. Aí eu aprofundo: isso significa mesmo que a empresa está bem? A resposta mais comum é: "eu acho que sim". Quem acha não tem certeza. Neste artigo eu mostro por que faturar mais não quer dizer lucrar mais, como separar faturamento, lucro e caixa, e quais números você precisa olhar todo mês. Você não precisa ser contador. Se for, e for dono de escritório, isso vale para você também, porque casa de ferreiro, espeto de pau.
O essencial
- Faturamento não é lucro. Faturamento é o que você vendeu. Lucro é o que sobra depois de custo e despesa.
- Lucro não é dinheiro no caixa. Caixa depende de quando o cliente paga e de quando você paga.
- Faturar 40% mais (de R$ 500 mil para R$ 700 mil, por exemplo) pode deixar o resultado igual ou pior se custo e despesa subirem junto.
- Prazo pesa: se você recebe bem depois do que paga, quanto mais vende, mais caixa precisa ter.
- Pró-labore e distribuição de lucros são coisas diferentes. Retirar dinheiro sem lucro é sinal de alerta.
- Números mínimos por mês: faturamento, custo, despesa, lucro, margem, saldo de caixa, contas a receber e a pagar.
- Frequência: o caixa e o fechamento financeiro são diários; a análise dos resultados, com data fixa, é mensal.
Neste artigo
Faturar mais significa lucrar mais?
Não necessariamente. Faturar mais só melhora o resultado se o custo e a despesa não subirem na mesma proporção ou mais.
Imagine uma empresa que faturava R$ 500 mil por mês e passou a faturar R$ 700 mil. Um aumento de 40%. Maravilha? Será. A pergunta é outra: esses 40% a mais vieram sem aumentar nenhum custo e nenhuma despesa? Se o custo e a despesa aumentaram na mesma proporção, ou até mais, a última linha não mostra o resultado benéfico que parecia.
Para mostrar, uma conta de exemplo, com números fictícios:
| Linha | Antes (exemplo) | Depois (exemplo) |
|---|---|---|
| Faturamento | R$ 500.000 | R$ 700.000 (40% a mais) |
| Custo | R$ 300.000 | R$ 450.000 |
| Despesa | R$ 150.000 | R$ 200.000 |
| Resultado | R$ 50.000 | R$ 50.000 |
O faturamento subiu 40% e o resultado ficou parado. Se o custo subisse ainda mais, o resultado cairia.
A tabela é só um exemplo, e a sua empresa tem números próprios. Mas o raciocínio vale para qualquer negócio: antes de comemorar o faturamento, olhe a última linha.
Qual a diferença entre faturamento, lucro e dinheiro no caixa?
São três números diferentes, e o dono que os confunde toma decisão errada.
- Faturamento: tudo o que você vendeu ou prestou de serviço no período.
- Lucro (ou prejuízo): o resultado do período, ou seja, o faturamento menos o custo e menos a despesa.
- Dinheiro no caixa: o que de fato entrou (recebimentos) menos o que saiu.
Um exemplo simples: você fatura uma nota de R$ 10.000 e o cliente paga em três parcelas. Todo o faturamento entra no mês da venda. No caixa, entra a primeira parcela no primeiro mês, a segunda no segundo, e assim por diante. Faturamento não é o que entra no caixa: o que entra são os recebimentos, decorrentes de um faturamento.
E o contrário também: lucro não é dinheiro no caixa, e dinheiro no caixa não é lucro. Parece conta de doido, e por isso o dono precisa ter os números na mão. Falo da linguagem para quem não é contador, e depois você aprofunda.
Se meu faturamento subiu, por que o resultado pode não melhorar?
Porque vender mais costuma exigir comprar mais, contratar mais e gastar mais para entregar. Numa indústria em que fui consultora, quanto mais a empresa faturava, mais ela tinha que comprar de matéria-prima para produzir. E aí estava o problema: os prazos de recebimento e de pagamento eram muito diferentes.
Suponha, só como exemplo, uma empresa que vende para receber em 180 dias e paga a matéria-prima em 28. Cada real vendido a mais exige que a empresa banque o dinheiro por 152 dias. Quanto mais ela vende, mais capital precisa. Existe um descasamento no fluxo de caixa, e é ele que enterra a empresa mesmo com o faturamento crescendo.
Se você aumentou o faturamento de R$ 500 mil para R$ 700 mil, os R$ 200 mil a mais não chegam ao caixa no mês seguinte. Chegam depois, em parcelas, e nem sempre inteiros. Nesse intervalo, alguém precisa pagar fornecedor e folha.
Essa indústria fechou as portas anos depois. Apontamos tudo na consultoria, mas ninguém agiu. O alerta foi dado, e faltou ação.
Qual a diferença entre custo e despesa?
Custo é o que você gasta para entregar aquilo que vendeu. Despesa é tudo o que está por trás da operação.
- Custo: matéria-prima, mão de obra direta, o que você gasta para produzir ou prestar aquele serviço. Em empresa prestadora de serviço, o maior custo costuma ser a mão de obra.
- Despesa: aluguel, água, luz, celular, ar-condicionado, o restante da estrutura.
Precisa separar porque os dois problemas têm remédio diferente. O custo para produzir pode estar alto. Ou o custo está baixo, o lucro bruto parece bom, e a despesa vem e come toda a margem. Olhe as duas coisas.
Depois de pagar tudo, quanto sobra de verdade? O resultado está melhor ou pior que o do mês passado? É a pergunta que o painel de números responde.
Posso retirar dinheiro se a empresa não tem lucro?
Antes de retirar, você precisa saber o que está retirando. O dinheiro que você coloca no bolso todo mês é pró-labore ou distribuição de lucros? Ou é uma retirada extra, porque viu dinheiro no caixa e achou que estava sobrando?
Pró-labore é uma coisa, distribuição de lucros é outra, totalmente diferente. Pró-labore é a remuneração pelo trabalho do sócio na empresa. O sócio que recebe essa remuneração é segurado da Previdência como contribuinte individual, e a contribuição incide sobre o que ele recebe (Lei 8.212/1991, art. 12, inciso V, alínea f, e art. 28, inciso III). Distribuição de lucros é a parte do resultado apurado que vai para os sócios. Para empresa tributada pelo lucro real, presumido ou arbitrado, os lucros e dividendos pagos em geral não entram na base do imposto de renda do sócio (Lei 9.249/1995, art. 10), com ressalva para valores altos: desde 2026, a Lei 9.250/1995 (arts. 6º-A e 16-A) prevê retenção do imposto sobre lucros pagos acima de R$ 50 mil por mês a uma mesma pessoa física e uma tributação mínima para rendas anuais elevadas. Quem retira dinheiro sem a empresa ter lucro pode estar consumindo o capital do negócio, e o Código Civil obriga o sócio a repor lucros e quantias retiradas quando saem com prejuízo do capital (Lei 10.406/2002, art. 1.059). O regime de tributação da sua empresa muda a conta: confirme com o seu contador.
Se você não tem os números mensais, não sabe se está diante de pró-labore, de lucro ou de retirada sem lastro. Por isso o fechamento financeiro vem antes da retirada.
Por que a empresa pode ter lucro e ainda faltar dinheiro para pagar as contas?
Porque resultado do período e dinheiro no caixa são medidos de jeitos diferentes. Uma conta de resultado olha faturamento, menos custo, menos despesa. O caixa olha o que entrou e o que saiu, na data em que aconteceu.
Atendi uma clínica odontológica cuja parte financeira era cuidada pelo marido da dona, engenheiro. Ele dizia: "a clínica não dá lucro, porque todo mês falta dinheiro para pagar as contas". Pelos números que ele mesmo me passou, uma conta simples apontava lucro. Eu expliquei que ele estava falando de fluxo de caixa, e não de resultado. Ele não concordou, e tudo bem: um engenheiro querendo entender de contabilidade. Mas o dinheiro faltando no caixa não significa que não existe lucro. Pode significar prazo de recebimento longo, retirada alta ou dinheiro parado em estoque.
Um caso parecido: um casal de empresários confundia faturamento com o que chegava ao caixa. O faturamento é o que você vende, e o caixa recebe depois.
O ponto prático é: quando falta dinheiro, não conclua que falta lucro. Olhe o fluxo de caixa.
Quais relatórios um empresário precisa saber ler?
Quatro, e você não precisa ser contador para ler o essencial de cada um. O que importa é o macro.
| Relatório | Para que serve | Com que frequência olhar |
|---|---|---|
| DRE (demonstração do resultado) | Mostra o resultado do período: faturamento, menos custo, menos despesa | Todo mês |
| Balanço | Mostra a evolução patrimonial: o que a empresa tem menos o que deve, e se ela vale mais ou menos | Todo mês |
| Balancete | Detalha as contas, como uma despesa que subiu ou um custo que aumentou. É o "filho do balanço" | Sempre que uma conta chamar atenção |
| Fluxo de caixa | Mostra a saúde do caixa e se a empresa sobrevive numa crise | Todos os dias |
Depois de ver a tabela, o mais importante é a rotina: relatório que fica na gaveta não decide nada. Se você ainda não tem esses documentos, o primeiro passo é ter. O segundo, olhar todo mês.
Vale para escritório contábil: muitos entregam balancete, balanço, DRE e fluxo de caixa para o cliente e não têm os da própria empresa. Se o cliente tem indicadores, o dono do escritório também deveria ter.
Preciso ser contador para entender os números da minha empresa?
Não. Você só precisa saber o básico do que cada documento informa para tomar decisão. O macro é obrigação de quem dirige, e o detalhe é com o contador.
Comece por indicadores, que são termômetros. Quando a gente acha que está com febre, pega o termômetro para medir. O indicador faz o mesmo pela empresa: mede se ela está bem, crescendo e melhorando. Ele não é um relatório complicado. É um número que responde uma pergunta.
Se a empresa ainda não tem nenhum, monte o painel simples da próxima seção. Depois vem o refinamento.
Quais números olhar todo mês?
Um painel simples, com coisa objetiva e direto ao ponto. É o simples que funciona.
- Quanto a empresa faturou.
- Quanto custou gerar esse faturamento.
- Quanto gastou com a estrutura (despesas).
- Lucro bruto e lucro líquido.
- Margem: o quanto sobra de cada real vendido.
- Saldo de caixa: a saúde do caixa.
- Contas a receber e contas a pagar.
Uma empresária me contou que não sabia dizer o que tinha para pagar e o que tinha para receber. É o básico e o mínimo. Se isso acontece com você, comece por essa lista.
Um cuidado com o dinheiro na conta bancária: ele não serve para decidir. Se seus clientes pagam no dia 10, no dia 11 a conta está gorda, mas no dia 15 vem uma pilha de contas para pagar. Quem olha só o saldo do dia 11 acha que está sobrando. O que decide é o fluxo de caixa.
E o orçamento anual: sem ele, você não sabe para onde está indo. Ele mostra a previsão de entrada e a previsão de saída em função dela. Um erro comum é gastar conforme o orçamento sem conferir se o faturamento previsto realmente aconteceu. Previu faturar mais, gastou conforme o previsto, o faturamento não veio, e começa a bola de neve.
Com que frequência devo fechar o financeiro?
O fechamento e a conciliação são diários: fechar o que entrou e saiu ontem, no dia seguinte, com a conciliação batendo. O fluxo de caixa também é acompanhado todo dia. Não é uma vez por semana nem uma vez por mês, e quem espera o fim do mês descobre o problema tarde.
A análise dos resultados é mensal, num ritual com data fixa: uma prestação de contas, uma reunião sua com você mesmo ou com os sócios. Marque a data e trate como compromisso. O objetivo não é ver o que já passou, e sim decidir o que fazer nos próximos meses.
Um exemplo de acompanhamento durante o mês: se a meta é faturar um valor e na primeira semana não fechou nem 10% dele, a chance de atingir é mínima. Isso precisa aparecer para você antes do fim do mês, e não depois.
O que é a ideia do "lucro primeiro"?
É inverter a conta. Pelo método tradicional, você apura o lucro assim: receita menos despesa, menos custo, e o que sobra é o lucro. O livro Lucro Primeiro propõe o contrário: determine primeiro o lucro que você quer ter, e depois calcule quanto precisa faturar e quanto pode caber de custo e despesa.
Quando falei disso para contadores numa mentoria, brinquei que entrei embaixo da mesa, porque é o oposto da linguagem da contabilidade. Mas a lógica é forte: em vez de esperar sobrar, você planeja o lucro. Faturamento não diz que a empresa está crescendo e evoluindo. Quem diz é o lucro.
Por onde começar: escolha o número de lucro que faz sentido para o seu negócio, calcule o faturamento necessário e a margem de custo e despesa que cabe. Depois compare com o real, todo mês.
Como a sua empresa está hoje? Você tem esses números na mão, ou tem uma sensação?
Quer montar o painel de números da sua empresa com acompanhamento?
Nota editorial
Artigo autoral da ExtMind, baseado na experiência da Aline Alcântara com empresas desde 2008 e nos vídeos do canal, reescrito para leitura. Os casos (indústria, clínica, casal de empresários) são reais e citados sem nome. As tabelas de conta são exemplos com números fictícios. Este texto não é orientação fiscal ou contábil individual: confirme regras e valores com o seu contador.
E a sua empresa, está realmente bem?
Escreva os sete números do painel para o mês passado. O que você não conseguir preencher é o primeiro trabalho.
Continue a ler
- Delegar tarefas não é descentralizar decisões
- Pauta de reunião: como fazer uma reunião que termina em decisão
Explore
Perguntas frequentes
Faturar mais significa lucrar mais?
Não. Faturar mais só melhora o resultado se custo e despesa não subirem na mesma proporção ou mais. Antes de comemorar o faturamento, olhe a última linha da conta de resultado.
Qual a diferença entre faturamento, lucro e dinheiro no caixa?
Faturamento é o que você vendeu. Lucro é o resultado do período: faturamento menos custo e menos despesa. Dinheiro no caixa é o que efetivamente entrou menos o que saiu. São três números diferentes.
Se meu faturamento subiu de R$ 500 mil para R$ 700 mil, por que o resultado pode não melhorar?
Porque custo e despesa podem ter subido junto, e porque o dinheiro dos R$ 200 mil a mais só chega ao caixa depois, em parcelas. No intervalo, você paga fornecedor e folha.
Qual a diferença entre custo e despesa?
Custo é o que se gasta para entregar o que foi vendido (matéria-prima, mão de obra direta). Despesa é o restante da estrutura (aluguel, luz, água, telefone).
O que é pró-labore e o que é distribuição de lucros?
Pró-labore é a remuneração pelo trabalho do sócio, e sobre ela incide contribuição previdenciária (Lei 8.212/1991). Distribuição de lucros é a parte do lucro apurado que vai para os sócios, e em geral não entra na base do imposto de renda de quem recebe, com ressalva para valores altos a partir de 2026 (Lei 9.249/1995, art. 10, e Lei 9.250/1995, arts. 6º-A e 16-A). São coisas diferentes.
Posso retirar dinheiro se a empresa não tem lucro?
Retirar dinheiro sem lucro pode consumir o capital do negócio, e o Código Civil manda o sócio repor o que retirou quando isso ocorre com prejuízo do capital (art. 1.059). Saiba antes o que é pró-labore, o que é lucro apurado e o que é retirada extra, e só depois faça a retirada.
Por que a empresa pode ter lucro e ainda faltar dinheiro para pagar as contas?
Porque o resultado do período e o caixa medem coisas diferentes. Prazo longo de recebimento, retirada alta ou dinheiro parado podem esvaziar o caixa mesmo com lucro. O fluxo de caixa mostra o que aconteceu.
O que acontece quando vendo para receber em prazo longo e pago o fornecedor em prazo curto?
A empresa banca a diferença de prazo com o próprio dinheiro. Quanto mais vende, mais capital precisa. Se não tem reserva, recorre a empréstimo, e a margem é corroída pelos juros.
Preciso ser contador para entender DRE, balanço e fluxo de caixa?
Não. Você precisa entender o macro e o que cada relatório informa para decidir. O detalhe técnico é com o contador.
Com que frequência devo fechar o financeiro?
O fechamento e a conciliação, todos os dias. O fluxo de caixa também. A análise dos resultados, uma vez por mês, com data fixa.
Fontes e referências
- Vídeo "Sua empresa está realmente bem? Faturar mais não significa necessariamente lucrar mais.", canal @alinealcantaragestao: https://www.youtube.com/watch?v=kL5oD54JheE
- Short "Sua empresa está faturando mais… mas isso não significa que ela está melhor!": https://www.youtube.com/watch?v=OL_AhDefedE
- Short "Eu faturava R$ 500 mil e agora faturo R$ 700 mil. Meu faturamento cresceu 40% e agora?": https://www.youtube.com/watch?v=gkPe5M0BCVg
- Short "Coloco todo mês dinheiro no bolso, então a minha empresa está bem. Será?": https://www.youtube.com/watch?v=_Q_7W8xYy3Y
- MICHALOWICZ, Mike. Lucro Primeiro (título original: Profit First). Livro citado pela Aline no vídeo.
- BRASIL. Lei nº 9.249, de 26 de dezembro de 1995, art. 10 (lucros e dividendos): https://www.planalto.gov.br/ccivil_03/leis/l9249.htm
- BRASIL. Lei nº 9.250, de 26 de dezembro de 1995, arts. 6º-A e 16-A (retenção e tributação mínima, desde 2026): https://www.planalto.gov.br/ccivil_03/leis/l9250.htm
- BRASIL. Lei nº 8.212, de 24 de julho de 1991, arts. 12, V, f, e 28, III (contribuição do sócio sobre a remuneração): https://www.planalto.gov.br/ccivil_03/leis/l8212cons.htm
- BRASIL. Lei nº 10.406, de 10 de janeiro de 2002 (Código Civil), art. 1.059 (reposição de lucros e quantias retiradas): https://www.planalto.gov.br/ccivil_03/leis/2002/l10406compilada.htm